Domain hobby-kataloge.de kaufen?
Wir ziehen mit dem Projekt
hobby-kataloge.de um.
Sind Sie am Kauf der Domain
hobby-kataloge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hobby-kataloge.de kaufen?
Wie oft werden neue EMP-Kataloge veröffentlicht?
EMP veröffentlicht in der Regel vier Hauptkataloge pro Jahr. Diese werden jeweils zu den Jahreszeiten Frühling, Sommer, Herbst und Winter veröffentlicht. Zusätzlich gibt es auch spezielle Kataloge zu bestimmten Themen oder Events. **
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **

Ähnliche Suchbegriffe für Der-neue-Leasingstandard-IFRS
Top-Angebote
Produkte zum Begriff Der-neue-Leasingstandard-IFRS:
-
IFRS 16, der neue Leasingstandard. Analyse und Vergleich der Neuregelung, Taschenbuch von Anonymous, GRIN, 978-3-668-59021-2Ifrs 16, Der Neue Leasingstandard. Analyse Und Vergleich Der Neuregelung, Taschenbuch Von Anonymous, Grin, 978-3-668-59021-2, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS visuellIFRS visuell , Die IFRS in strukturierten Übersichten. Mit u.a. den grundlegenden Änderungen durch den neuen Rechnungslegungsstandard IFRS 18 sowie punktuellen Änderungen zum IFRS 9 und IFRS 19 , Tagfahrleuchten > Beleuchtung , Auflage: 10. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Wirtschaftsprüfungsgesellschaft, Kpmg Ag, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: IASB; IFRIC; IFRS; IFRS 18; International Accounting Reporting Interpretations Committee; International Accounting Standards; KPMG; Rechnungslegung, Fachschema: Bilanzrecht~Handelsrecht~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~International (Wirtschaft)~International (Recht)~Internationales Recht~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 20, Gewicht: 644, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kataloge der Wahrheit, Fachbücher von Fridolin SchleyW. G. Sebald wird heute als einer der bedeutendsten deutschen Schriftsteller des letzten Jahrhunderts gefeiert. Seit seinem tragischen Tod vor zehn Jahren erfuhr er seitens der literarischen und universitären Rezeption glühende Verehrung. Als Gedächtnis der Deutschen wird Sebald stilisiert, als melancholischer Wanderer zwischen den Welten, als Sprachrohr der Opfer und Vergessenen. Doch eine zweite Seite Sebalds wird meist ignoriert - die des polemischen Literaturwissenschaftlers und Essayisten, der provokant gegen kanonisierte Autoren wie Alfred Döblin, Alfred Andersch oder Jurek Becker wetterte und dabei unter dem Deckmantel der Aufklärung die eigene Position im literarischen Feld profilierte. Schley stellt sein Werk als eine meisterhafte Inszenierung einer Autorschaft heraus. Fridolin Schley macht zum ersten Mal das Phänomen Sebald selbst zum Gegenstand einer kritischen Analyse. Sebalds standardisierte Autorbilder eines heimatlosen Aussenseiters und moralischen Gewissens erweisen sich so als Spielarten eines strategisch eingesetzten Habitus, der seine eigene Holocaustliteratur legitimiert.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
Top-Angebote
Produkte zum Begriff Der-neue-Leasingstandard-IFRS:
-
Der neue Leasingstandard IFRS 16 und die Bilanzierung, wesentliche Kennzahlen sowie Vertragsverhältnisse für Leasingnehmer und Leasinggeber,Der Neue Leasingstandard Ifrs 16 Und Die Bilanzierung, Wesentliche Kennzahlen Sowie Vertragsverhältnisse Für Leasingnehmer Und Leasinggeber, Taschenbuch Von Edison Shala, Grin, 978-3-346-16925-9, Seitenanzahl: 9644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der neue Leasingstandard. Die Bilanzierung von Leasingverhältnissen nach International Financial Reporting Standards (IFRS), Taschenbuch von SvetlanaDer Neue Leasingstandard. Die Bilanzierung Von Leasingverhältnissen Nach International Financial Reporting Standards (ifrs), Taschenbuch Von Svetlana Charlotte Schneider, Grin, 978-3-668-05453-0, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS 16, der neue Leasingstandard. Analyse und Vergleich der Neuregelung, Taschenbuch von Anonymous, GRIN, 978-3-668-59021-2Ifrs 16, Der Neue Leasingstandard. Analyse Und Vergleich Der Neuregelung, Taschenbuch Von Anonymous, Grin, 978-3-668-59021-2, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IFRS visuellIFRS visuell , Die IFRS in strukturierten Übersichten. Mit u.a. den grundlegenden Änderungen durch den neuen Rechnungslegungsstandard IFRS 18 sowie punktuellen Änderungen zum IFRS 9 und IFRS 19 , Tagfahrleuchten > Beleuchtung , Auflage: 10. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Wirtschaftsprüfungsgesellschaft, Kpmg Ag, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 300, Keyword: IASB; IFRIC; IFRS; IFRS 18; International Accounting Reporting Interpretations Committee; International Accounting Standards; KPMG; Rechnungslegung, Fachschema: Bilanzrecht~Handelsrecht~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~International (Wirtschaft)~International (Recht)~Internationales Recht~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 20, Gewicht: 644, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie oft werden neue EMP-Kataloge veröffentlicht?
EMP veröffentlicht in der Regel vier Hauptkataloge pro Jahr. Diese werden jeweils zu den Jahreszeiten Frühling, Sommer, Herbst und Winter veröffentlicht. Zusätzlich gibt es auch spezielle Kataloge zu bestimmten Themen oder Events. **
-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
Ähnliche Suchbegriffe für Der-neue-Leasingstandard-IFRS
-
Kataloge der Wahrheit, Fachbücher von Fridolin SchleyW. G. Sebald wird heute als einer der bedeutendsten deutschen Schriftsteller des letzten Jahrhunderts gefeiert. Seit seinem tragischen Tod vor zehn Jahren erfuhr er seitens der literarischen und universitären Rezeption glühende Verehrung. Als Gedächtnis der Deutschen wird Sebald stilisiert, als melancholischer Wanderer zwischen den Welten, als Sprachrohr der Opfer und Vergessenen. Doch eine zweite Seite Sebalds wird meist ignoriert - die des polemischen Literaturwissenschaftlers und Essayisten, der provokant gegen kanonisierte Autoren wie Alfred Döblin, Alfred Andersch oder Jurek Becker wetterte und dabei unter dem Deckmantel der Aufklärung die eigene Position im literarischen Feld profilierte. Schley stellt sein Werk als eine meisterhafte Inszenierung einer Autorschaft heraus. Fridolin Schley macht zum ersten Mal das Phänomen Sebald selbst zum Gegenstand einer kritischen Analyse. Sebalds standardisierte Autorbilder eines heimatlosen Aussenseiters und moralischen Gewissens erweisen sich so als Spielarten eines strategisch eingesetzten Habitus, der seine eigene Holocaustliteratur legitimiert.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
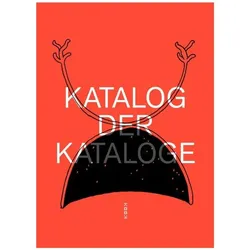
katalog der kataloge, Belletristik von Andreas Töpfer, Tristan MarquardtMit dem Katalog der Kataloge legen der Lyriker Tristan Marquardt und der Zeichner Andreas Töpfer ein über mehr als ein Jahrzehnt gewachsenes Buchprojekt vor. Es begann mit sechs Katalogen in Marquardts Debüt "Das amortisiert sich nicht": poetische Definitionen unterschiedlicher Erscheinungsformen von Phänomenen wie Schatten und Tunnel, Blicke und Griffe. Mit ihnen entstand eine neue lyrische Form, aus der Annahme geboren, dass bestimmte Wahrnehmungen, Gedanken und Gefühle sich mit poetischer Sprache womöglich genauer fassen und umspielen lassen. Töpfer zeichnete dazu. Die in einem Heft dem Buch beigelegten Zeichnungen finden triftige, eigensinnige Antworten auf die Texte und die in ihnen verhandelten Dinge. Seither arbeitet Marquardt kontinuierlich an neuen Katalogen und weiteren Formen von Listen. Einige erschienen in seinem zweiten Band "Scrollen in Tiefsee", nun liegt erstmals eine Zwischenbilanz des Langzeitprojekts vor: insgesamt circa 40 Kataloge über Freundschaft und Liebe, gewöhnliche und ungewöhnliche Farben, erstaunliche Redensarten, Formen von Lügen, Formen von Angst und Listen im Alltag kaum gebräuchlicher, aber durchaus alltagstauglicher Wörter. Auch hier umfassen Töpfers Zeichnungen zum einen Antworten auf eine Vielzahl der Kataloge. Sie bringen die sprachlichen Bewegungen ins Bild und entwickeln Eigendynamiken, sodass zwischen den Texten und Zeichnungen ein produktiver Dialog entsteht. Zum anderen beinhaltet der Band auch weitere Zeichnungen, die in verwandter Weise Formen von Gefühlen oder auch Grundsatzfragen essayistisch verhandeln. Der Katalog der Kataloge ist eine spielerische Ordnung der Dinge – witzig, reflektiert, pointiert – ein poetischer Zugriff auf die Welt und eine Einladung, das Spiel selbst weiterzutreiben und die Bestimmungen um eigene zu ergänzen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.