Domain hobby-kataloge.de kaufen?
Wir ziehen mit dem Projekt
hobby-kataloge.de um.
Sind Sie am Kauf der Domain
hobby-kataloge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hobby-kataloge.de kaufen?
Wie oft werden neue EMP-Kataloge veröffentlicht?
EMP veröffentlicht in der Regel vier Hauptkataloge pro Jahr. Diese werden jeweils zu den Jahreszeiten Frühling, Sommer, Herbst und Winter veröffentlicht. Zusätzlich gibt es auch spezielle Kataloge zu bestimmten Themen oder Events. **
Wann kommt der neue Golf 9?
Der neue Golf 9 wird voraussichtlich im Jahr 2023 auf den Markt kommen. Volkswagen hat bisher noch kein genaues Veröffentlichungsdatum bekannt gegeben. Es wird erwartet, dass der Golf 9 mit neuen Technologien und Design-Updates ausgestattet sein wird, um mit den aktuellen Trends in der Automobilbranche Schritt zu halten. Fans des Golf-Modells warten gespannt auf weitere Informationen und Enthüllungen über den neuen Golf 9. Es bleibt abzuwarten, wie sich der Golf 9 im Vergleich zu seinen Vorgängern behaupten wird. **
Ähnliche Suchbegriffe für Der-neue-IFRS-9
Top-Angebote
Produkte zum Begriff Der-neue-IFRS-9:
-
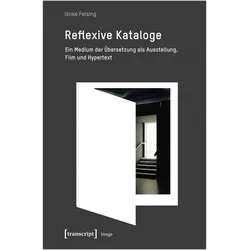
Reflexive Kataloge, Fachbücher von Ulrike FelsingDer "Reflexive Kataloge" von Ulrike Felsing bietet eine innovative Perspektive auf die Präsentation von Kunstwerken. In einer Zeit, in der die digitale Welt und das Internet die Art und Weise, wie wir Kunst wahrnehmen und dokumentieren, revolutionieren, geht dieses Fachbuch über die traditionellen Ausstellungskataloge hinaus. Es beleuchtet die Bedeutung von visueller Reflexion und medialer Übersetzung, insbesondere in Bezug auf Installations- und Konzeptkunst. Felsing untersucht, wie neue Katalogformen entstehen, die raumbezogene, filmische und hypertextartige Präsentationsformen nutzen, um komplexe Zusammenhänge zu vermitteln. Dieses Buch ist eine wertvolle Ressource für Kunstschaffende, Kurator*innen und alle, die sich für die Schnittstelle zwischen Kunst und Medien interessieren.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der 9. November 1918 in Berlin - neue Perspektiven, Fachbücher von Winfried BaumgartDie Revolution vom 9. November 1918 ist von Seiten der Revolutionäre (SPD/USPD/Spartakus) gut dokumentiert. Über die beharrenden Kräfte, die konservativen Parteien usw. gibt es nur punktuell einschlägiges Material. Diesem Mangel wird mit Hilfe der hier zusammengestellten Quellen nun zum Teil abgeholfen. Das ausgewählte Material richtet den Fokus auf eine zentrale Persönlichkeit der Novemberrevolution, den letzten preussischen Kriegsminister Heinrich Scheüch. Er wurde von stockpreussischen Offizieren, angeführt von Generalmajor Gustav Graf von Waldersee, jahrelang in der Öffentlichkeit beschimpft, weil er den Revolutionären im November 1918 das Feld widerstandslos überlassen haben soll. Die Sache gelangte schliesslich vor ein militärisches Ehrengericht. Dort wurde Scheüch komplett reingewaschen. Die Quellen stammen aus dem Nachlass Scheüchs und werden im Bundesarchiv/Militärarchiv in Freiburg verwahrt.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zentrale Einflussfaktoren und Herausforderungen des Wertminderungskonzeptes gemäss IFRS 9, Fachbücher von S. SchäferMasterarbeit aus dem Jahr 2024 im Fachbereich BWL - Controlling, Note: 1,0, Fachhochschule Bonn-Rhein-Sieg in Sankt Augustin, Veranstaltung: Master Controlling und Management, Sprache: Deutsch. Abstract: Die im Juli 2002 verabschiedete IAS-Verordnung führte zu erheblichen Veränderungen in der europäischen Konzernberichterstattung. Mit dem Inkrafttreten dieser Verordnung wurden die kapitalmarktorientierten Unternehmen, Banken und Versicherungen in der Europäischen Union verpflichtet, ihre Konzernberichte gemäss den internationalen Rechnungslegungsstandards (IFRS) zu erstellen und öffentlich zugänglich zu machen. In der vorliegenden Arbeit werden die theoretischen Grundlagen und praktischen Anwendungen des neulich aktualisierten International Financial Reporting Standard 9 (IFRS 9) näher untersucht. Im Rahmen der Arbeit sollen insbesondere folgende Fragen beantwortet werden: Welche wesentlichen Einflussfaktoren und Herausforderungen des Wertminderungskonzepts nach IFRS 9 existieren? Ob und welche Ermessensspielräume daraus resultieren? Wo sind die dazugehörigen Informationen zu finden und wie die Gestaltungsmöglichkeiten tatsächlich von den Unternehmen implementiert werden? Von zentraler Bedeutung ist dabei die Frage, ob unterschiedliche IFRS-Abschlüsse aufgrund einer Vielfalt dieser Gestaltungsmöglichkeiten grundsätzlich vergleichbar sind. Dementsprechend gliedert sich die Ausarbeitung in verschiedene Abschnitte, beginnend mit einer Einführung in die internationale Rechnungslegung und den Kontext des Standards IFRS 9. Der Schwerpunkt der Arbeit liegt auf dem Wertminderungskonzept nach IFRS 9, welches eine Neuerung in der Bilanzierung von erwarteten Kreditverlusten (Expected Credit Losses, ECL) darstellt. Des Weiteren werden die Entscheidungsmöglichkeiten im Rahmen des Wertminderungsmodells, die zentralen Einflussfaktoren und grundlegenden Herausforderungen des Wertminderungskonzepts gemäss IFRS 9 ausführlich analysiert.48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neue Linke /Neue Musik, Fachbücher von Beate KutschkeDas Fachbuch "Neue Linke / Neue Musik" von Beate Kutschke untersucht den kulturellen Wandel, der durch die Ereignisse von 1968 geprägt wurde. Es wird argumentiert, dass dieser Wandel weniger durch politische Eingriffe, sondern vielmehr durch massenmedial verbreitete intellektuelle Diskurse beeinflusst wurde. Diese Diskurse haben das Wissen, insbesondere das wissenschaftliche Wissen, popularisiert und politisiert. Die Studie beleuchtet, wie linksintellektuelles Wissen eine neue Lebenskultur formte, die geschlechter- und basisdemokratische sowie ökologisch nachhaltige Lebensformen umfasst. Besonders bemerkenswert ist die Analyse, wie diese Ideen auch in der zeitgenössischen Musik kulturalisiert wurden. Anhand von acht Fallbeispielen wird systematisch aufgezeigt, wie Avantgardemusik als kulturelles Feld für fast vergessene linksintellektuelle Diskurse und Theorien fungiert. Diese umfassende Untersuchung bietet wertvolle Einblicke in die Verknüpfung von Musik, Kultur und Gesellschaft in einer entscheidenden Epoche der Geschichte.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
Top-Angebote
Produkte zum Begriff Der-neue-IFRS-9:
-
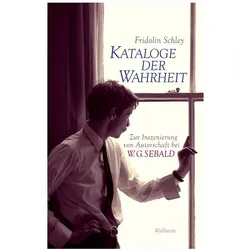
Kataloge der Wahrheit, Fachbücher von Fridolin SchleyW. G. Sebald wird heute als einer der bedeutendsten deutschen Schriftsteller des letzten Jahrhunderts gefeiert. Seit seinem tragischen Tod vor zehn Jahren erfuhr er seitens der literarischen und universitären Rezeption glühende Verehrung. Als Gedächtnis der Deutschen wird Sebald stilisiert, als melancholischer Wanderer zwischen den Welten, als Sprachrohr der Opfer und Vergessenen. Doch eine zweite Seite Sebalds wird meist ignoriert - die des polemischen Literaturwissenschaftlers und Essayisten, der provokant gegen kanonisierte Autoren wie Alfred Döblin, Alfred Andersch oder Jurek Becker wetterte und dabei unter dem Deckmantel der Aufklärung die eigene Position im literarischen Feld profilierte. Schley stellt sein Werk als eine meisterhafte Inszenierung einer Autorschaft heraus. Fridolin Schley macht zum ersten Mal das Phänomen Sebald selbst zum Gegenstand einer kritischen Analyse. Sebalds standardisierte Autorbilder eines heimatlosen Aussenseiters und moralischen Gewissens erweisen sich so als Spielarten eines strategisch eingesetzten Habitus, der seine eigene Holocaustliteratur legitimiert.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
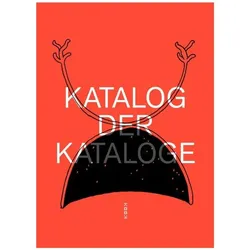
katalog der kataloge, Belletristik von Andreas Töpfer, Tristan MarquardtMit dem Katalog der Kataloge legen der Lyriker Tristan Marquardt und der Zeichner Andreas Töpfer ein über mehr als ein Jahrzehnt gewachsenes Buchprojekt vor. Es begann mit sechs Katalogen in Marquardts Debüt "Das amortisiert sich nicht": poetische Definitionen unterschiedlicher Erscheinungsformen von Phänomenen wie Schatten und Tunnel, Blicke und Griffe. Mit ihnen entstand eine neue lyrische Form, aus der Annahme geboren, dass bestimmte Wahrnehmungen, Gedanken und Gefühle sich mit poetischer Sprache womöglich genauer fassen und umspielen lassen. Töpfer zeichnete dazu. Die in einem Heft dem Buch beigelegten Zeichnungen finden triftige, eigensinnige Antworten auf die Texte und die in ihnen verhandelten Dinge. Seither arbeitet Marquardt kontinuierlich an neuen Katalogen und weiteren Formen von Listen. Einige erschienen in seinem zweiten Band "Scrollen in Tiefsee", nun liegt erstmals eine Zwischenbilanz des Langzeitprojekts vor: insgesamt circa 40 Kataloge über Freundschaft und Liebe, gewöhnliche und ungewöhnliche Farben, erstaunliche Redensarten, Formen von Lügen, Formen von Angst und Listen im Alltag kaum gebräuchlicher, aber durchaus alltagstauglicher Wörter. Auch hier umfassen Töpfers Zeichnungen zum einen Antworten auf eine Vielzahl der Kataloge. Sie bringen die sprachlichen Bewegungen ins Bild und entwickeln Eigendynamiken, sodass zwischen den Texten und Zeichnungen ein produktiver Dialog entsteht. Zum anderen beinhaltet der Band auch weitere Zeichnungen, die in verwandter Weise Formen von Gefühlen oder auch Grundsatzfragen essayistisch verhandeln. Der Katalog der Kataloge ist eine spielerische Ordnung der Dinge – witzig, reflektiert, pointiert – ein poetischer Zugriff auf die Welt und eine Einladung, das Spiel selbst weiterzutreiben und die Bestimmungen um eigene zu ergänzen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reflexive Kataloge, Fachbücher von Ulrike FelsingDer "Reflexive Kataloge" von Ulrike Felsing bietet eine innovative Perspektive auf die Präsentation von Kunstwerken. In einer Zeit, in der die digitale Welt und das Internet die Art und Weise, wie wir Kunst wahrnehmen und dokumentieren, revolutionieren, geht dieses Fachbuch über die traditionellen Ausstellungskataloge hinaus. Es beleuchtet die Bedeutung von visueller Reflexion und medialer Übersetzung, insbesondere in Bezug auf Installations- und Konzeptkunst. Felsing untersucht, wie neue Katalogformen entstehen, die raumbezogene, filmische und hypertextartige Präsentationsformen nutzen, um komplexe Zusammenhänge zu vermitteln. Dieses Buch ist eine wertvolle Ressource für Kunstschaffende, Kurator*innen und alle, die sich für die Schnittstelle zwischen Kunst und Medien interessieren.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der 9. November 1918 in Berlin - neue Perspektiven, Fachbücher von Winfried BaumgartDie Revolution vom 9. November 1918 ist von Seiten der Revolutionäre (SPD/USPD/Spartakus) gut dokumentiert. Über die beharrenden Kräfte, die konservativen Parteien usw. gibt es nur punktuell einschlägiges Material. Diesem Mangel wird mit Hilfe der hier zusammengestellten Quellen nun zum Teil abgeholfen. Das ausgewählte Material richtet den Fokus auf eine zentrale Persönlichkeit der Novemberrevolution, den letzten preussischen Kriegsminister Heinrich Scheüch. Er wurde von stockpreussischen Offizieren, angeführt von Generalmajor Gustav Graf von Waldersee, jahrelang in der Öffentlichkeit beschimpft, weil er den Revolutionären im November 1918 das Feld widerstandslos überlassen haben soll. Die Sache gelangte schliesslich vor ein militärisches Ehrengericht. Dort wurde Scheüch komplett reingewaschen. Die Quellen stammen aus dem Nachlass Scheüchs und werden im Bundesarchiv/Militärarchiv in Freiburg verwahrt.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie oft werden neue EMP-Kataloge veröffentlicht?
EMP veröffentlicht in der Regel vier Hauptkataloge pro Jahr. Diese werden jeweils zu den Jahreszeiten Frühling, Sommer, Herbst und Winter veröffentlicht. Zusätzlich gibt es auch spezielle Kataloge zu bestimmten Themen oder Events. **
-
Wann kommt der neue Golf 9?
Der neue Golf 9 wird voraussichtlich im Jahr 2023 auf den Markt kommen. Volkswagen hat bisher noch kein genaues Veröffentlichungsdatum bekannt gegeben. Es wird erwartet, dass der Golf 9 mit neuen Technologien und Design-Updates ausgestattet sein wird, um mit den aktuellen Trends in der Automobilbranche Schritt zu halten. Fans des Golf-Modells warten gespannt auf weitere Informationen und Enthüllungen über den neuen Golf 9. Es bleibt abzuwarten, wie sich der Golf 9 im Vergleich zu seinen Vorgängern behaupten wird. **
-
Für wen gilt IFRS?
IFRS (International Financial Reporting Standards) gelten für Unternehmen, die ihre Abschlüsse nach internationalen Rechnungslegungsstandards erstellen möchten. Dies betrifft insbesondere börsennotierte Unternehmen, da sie oft international tätig sind und Investoren aus verschiedenen Ländern haben. Darüber hinaus können auch andere Unternehmen, die international agieren oder ihre Glaubwürdigkeit und Transparenz verbessern möchten, freiwillig IFRS anwenden. Insgesamt sind die IFRS darauf ausgerichtet, die Vergleichbarkeit und Verständlichkeit von Abschlüssen zu verbessern und somit das Vertrauen der Investoren und Stakeholder in die Finanzberichterstattung zu stärken. Letztendlich ist die Anwendung von IFRS jedoch von den gesetzlichen Vorschriften des jeweiligen Landes abhängig. **
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
Ähnliche Suchbegriffe für Der-neue-IFRS-9
-
Zentrale Einflussfaktoren und Herausforderungen des Wertminderungskonzeptes gemäss IFRS 9, Fachbücher von S. SchäferMasterarbeit aus dem Jahr 2024 im Fachbereich BWL - Controlling, Note: 1,0, Fachhochschule Bonn-Rhein-Sieg in Sankt Augustin, Veranstaltung: Master Controlling und Management, Sprache: Deutsch. Abstract: Die im Juli 2002 verabschiedete IAS-Verordnung führte zu erheblichen Veränderungen in der europäischen Konzernberichterstattung. Mit dem Inkrafttreten dieser Verordnung wurden die kapitalmarktorientierten Unternehmen, Banken und Versicherungen in der Europäischen Union verpflichtet, ihre Konzernberichte gemäss den internationalen Rechnungslegungsstandards (IFRS) zu erstellen und öffentlich zugänglich zu machen. In der vorliegenden Arbeit werden die theoretischen Grundlagen und praktischen Anwendungen des neulich aktualisierten International Financial Reporting Standard 9 (IFRS 9) näher untersucht. Im Rahmen der Arbeit sollen insbesondere folgende Fragen beantwortet werden: Welche wesentlichen Einflussfaktoren und Herausforderungen des Wertminderungskonzepts nach IFRS 9 existieren? Ob und welche Ermessensspielräume daraus resultieren? Wo sind die dazugehörigen Informationen zu finden und wie die Gestaltungsmöglichkeiten tatsächlich von den Unternehmen implementiert werden? Von zentraler Bedeutung ist dabei die Frage, ob unterschiedliche IFRS-Abschlüsse aufgrund einer Vielfalt dieser Gestaltungsmöglichkeiten grundsätzlich vergleichbar sind. Dementsprechend gliedert sich die Ausarbeitung in verschiedene Abschnitte, beginnend mit einer Einführung in die internationale Rechnungslegung und den Kontext des Standards IFRS 9. Der Schwerpunkt der Arbeit liegt auf dem Wertminderungskonzept nach IFRS 9, welches eine Neuerung in der Bilanzierung von erwarteten Kreditverlusten (Expected Credit Losses, ECL) darstellt. Des Weiteren werden die Entscheidungsmöglichkeiten im Rahmen des Wertminderungsmodells, die zentralen Einflussfaktoren und grundlegenden Herausforderungen des Wertminderungskonzepts gemäss IFRS 9 ausführlich analysiert.48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neue Linke /Neue Musik, Fachbücher von Beate KutschkeDas Fachbuch "Neue Linke / Neue Musik" von Beate Kutschke untersucht den kulturellen Wandel, der durch die Ereignisse von 1968 geprägt wurde. Es wird argumentiert, dass dieser Wandel weniger durch politische Eingriffe, sondern vielmehr durch massenmedial verbreitete intellektuelle Diskurse beeinflusst wurde. Diese Diskurse haben das Wissen, insbesondere das wissenschaftliche Wissen, popularisiert und politisiert. Die Studie beleuchtet, wie linksintellektuelles Wissen eine neue Lebenskultur formte, die geschlechter- und basisdemokratische sowie ökologisch nachhaltige Lebensformen umfasst. Besonders bemerkenswert ist die Analyse, wie diese Ideen auch in der zeitgenössischen Musik kulturalisiert wurden. Anhand von acht Fallbeispielen wird systematisch aufgezeigt, wie Avantgardemusik als kulturelles Feld für fast vergessene linksintellektuelle Diskurse und Theorien fungiert. Diese umfassende Untersuchung bietet wertvolle Einblicke in die Verknüpfung von Musik, Kultur und Gesellschaft in einer entscheidenden Epoche der Geschichte.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto Tomek. Der Rundfunk und die Neue Musik, Fachbücher von Hans-Peter JahnDas Buch "Otto Tomek. Der Rundfunk und die Neue Musik" von Hans-Peter Jahn bietet eine umfassende Analyse der Rolle von Otto Tomek in der Entwicklung der Neuen Musik in Deutschland nach dem Zweiten Weltkrieg. Tomek, ein einflussreicher Musikpublizist und Rundfunkredakteur, war massgeblich an der Förderung und Präsentation zeitgenössischer Komponisten beteiligt. Durch seine Tätigkeiten beim WDR, SWF und SDR prägte er die Musiklandschaft und unterstützte zahlreiche bedeutende Künstler wie Karlheinz Stockhausen und Pierre Boulez. Jahn nutzt unveröffentlichte Dokumente und Briefwechsel, um ein detailliertes Porträt von Tomek zu zeichnen und die inneren Strukturen der Rundfunkanstalten zu beleuchten. Das Buch bietet nicht nur Einblicke in die spezifischen Herausforderungen und Möglichkeiten, die sich in dieser Zeit boten, sondern auch neue Perspektiven auf die jüngere Musikgeschichte bis in die 1990er Jahre.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
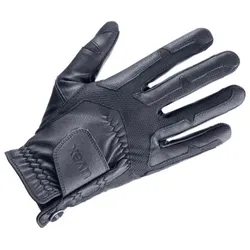
Uvex "DER NEUE" Reithandschuh ventraxion blue absolut weich anpassungsfähig flexibel atmungsaktiv, Handschuhgröße: 9-10"Der Neue" Reithandschuh uvex ventraxion Der innovative uvex ventraxion wird in „nur“ fünf Größen angeboten. Der Grund dafür ist so einfach wie genial: Der Handschuh passt sich optimal an die Reiterhand an – durch die von uvex entwickelte Schnittführung in Kombination mit dem neuen soft-touch Material ist er in jeder Richtung flexibel, gleichzeitig atmungsaktiv sowie extrem klimatisiert. Durch das soft-touch Material in den Kontaktbereichen des Handschuhs bekommt die Reiterhand die nötige Unterstützung, bleibt aber geschmeidig und feinfühlig. Der uvex ventraxion setzt durch das innovative 4D-Stretch-Kombination neue Maßstäbe in Sachen Flexibilität. Auch lange Fingernägel, die Reithandschuhe bisher häufig an ihre Grenzen brachten, sind in Zukunft im Sattel kein Problem mehr. Der neue Handschuh passt sich der Hand wie eine zweite Haut an und dehnt sich in jede Richtung aus. Das flexible wie atmungsaktive Material, das für diese Anpassungsfähigkeit sorgt, bietet zum anderen den Vorteil der optimalen Belüftung, was den Handschuh zum idealen Reithandschuh für alle Jahreszeiten macht. Den optimalen Grip, den der Reiter braucht, gewährleistet der uvex ventraxion durch das neue soft-touch-Material und ist dabei sehr weich und angenehm zu tragen. Wie alle uvex Reithandschuhe ist auch der uvex ventraxion touchscreenfähig sowie waschbar.29,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann braucht man IFRS?
Wann braucht man IFRS? IFRS (International Financial Reporting Standards) werden in erster Linie von börsennotierten Unternehmen benötigt, die an internationalen Märkten tätig sind oder Investoren aus verschiedenen Ländern anziehen möchten. Sie werden auch von Unternehmen benötigt, die eine bessere Vergleichbarkeit ihrer Finanzinformationen mit anderen Unternehmen weltweit erreichen möchten. Darüber hinaus können Regierungen IFRS für die Berichterstattung von staatlichen Unternehmen oder für die Einhaltung von internationalen Standards in bestimmten Branchen vorschreiben. Schließlich können Unternehmen, die sich auf eine internationale Expansion vorbereiten, von der Anwendung der IFRS profitieren, um ihre Finanzberichterstattung global auszurichten. **
-
Wann ist IFRS anzuwenden?
IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die von der International Accounting Standards Board (IASB) herausgegeben werden. IFRS sind verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen in vielen Ländern weltweit, einschließlich der EU. Unternehmen müssen IFRS anwenden, wenn sie an einer Börse notiert sind oder wenn sie sich dazu entscheiden, ihre Abschlüsse nach internationalen Standards zu erstellen, um die Transparenz und Vergleichbarkeit ihrer Finanzberichterstattung zu verbessern. Die Anwendung von IFRS hilft Unternehmen, Investoren und anderen Interessengruppen, die finanzielle Leistung und Position eines Unternehmens besser zu verstehen und zu bewerten. Letztendlich trägt die Anwendung von IFRS zur Stärkung des Vertrauens in die Finanzmärkte bei. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.