Domain hobby-kataloge.de kaufen?
Wir ziehen mit dem Projekt
hobby-kataloge.de um.
Sind Sie am Kauf der Domain
hobby-kataloge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hobby-kataloge.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Sind Kataloge Altpapier?
Kataloge können als Altpapier betrachtet werden, wenn sie nicht mehr benötigt werden und entsorgt werden sollen. Da Kataloge in der Regel aus Papier bestehen und oft nur einmalig verwendet werden, können sie als Altpapier recycelt werden. Durch das Recycling von Katalogen kann die Umwelt geschont werden, da weniger neue Papierressourcen benötigt werden. Es ist wichtig, Kataloge ordnungsgemäß zu entsorgen, um sicherzustellen, dass sie recycelt werden können und nicht im Müll landen. Letztendlich hängt die Entscheidung, ob Kataloge als Altpapier betrachtet werden, davon ab, wie sie verwendet und entsorgt werden. **
Ähnliche Suchbegriffe für Kaligin-Thomas-Betriebsprüfung-und
Top-Angebote
Produkte zum Begriff Kaligin-Thomas-Betriebsprüfung-und:
-
Faltbarer Prospektständer DENVER 4 x A4 mit Acrylfächern und Tasche, silber, hochwertiger Prospekthalter für Kataloge, Flyer und Broschüren, Metall, KunststoffFaltbarer Prospektständer DENVER mit 4 Fächern für Kataloge und Broschüren im A4 Hochformat . Dieses Modell verfügt über Ablagen aus hochwertigem Polycarbonat. Inklusive praktischer Transporttasche.137,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
SPRINTIS Prospektständer faltbar schwarz, 4 Fächer für A4 Kataloge und Broschüren, mobiler Präsentationsständer inkl. praktischer Transporttasche, Metall, KunststoffFaltbarer Prospektständer DENVER mit 4 Fächern für Kataloge und Broschüren im A4 Hochformat . Dieses Modell verfügt über Ablagen aus hochwertigem Acryl. Inklusive praktischer Transporttasche.137,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Soll ich den Zauberberg von Thomas Mann lesen?
Der Zauberberg von Thomas Mann ist ein anspruchsvolles und komplexes Werk, das eine Vielzahl von Themen und Ideen behandelt. Wenn du gerne literarische Werke liest, die tiefgründig und philosophisch sind, könnte der Zauberberg eine gute Wahl sein. Es ist jedoch wichtig zu beachten, dass das Buch auch sehr lang ist und eine gewisse Geduld erfordert, um es komplett zu lesen. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wo kann ich das vollständige Kindheitsevangelium nach Thomas lesen?
Das vollständige Kindheitsevangelium nach Thomas kann in verschiedenen Ausgaben und Übersetzungen online oder in Buchhandlungen gefunden werden. Es ist ratsam, nach einer vertrauenswürdigen Quelle zu suchen, um sicherzustellen, dass die Übersetzung korrekt ist. **

Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
Top-Angebote
Produkte zum Begriff Kaligin-Thomas-Betriebsprüfung-und:
-
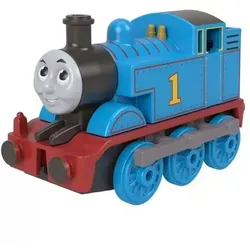
Thomas und seine Freunde: Lokomotive – ThomasLerne eine der bekanntesten Spielzeuglokomotiven der Welt kennen: Thomas, den Hauptdarsteller der Serie Thomas & seine Freunde! Diese liebenswerte kleine Lok bringt die liebsten Eisenbahnabenteuer der Kinder direkt ins Kinderzimmer, wo die Kleinen ihre eigenen Geschichten erfinden und spannende Reisen in der Welt der Insel Sodor unternehmen können. Produkteigenschaften Marke: Thomas & seine Freunde Charakter: Lok Thomas Produktkategorie: Spielzug / Spielzeuglokomotive Empfohlenes Alter: ab 3 Jahren Hauptfunktion: Rollenspiel und Eisenbahnabenteuer Geförderte Fähigkeiten: Fantasie, Feinmotorik, Hand-Auge-Koordination, Erzählen von Geschichten, Kreativität Stückzahl / Zubehör: 1 Thomas-Lok Material: Kunststoff Weitere wichtige Merkmale: bekannte Figur aus der Serie, detailreiche Ausarbeitung, kindgerechte Form, die sich leicht von kleinen Händen greifen lässt Detaillierte Produktbeschreibung Die Thomas & seine Freunde: Lok – Thomas ist die Spielfigur-Version des beliebten Serienhelden und bietet Kindern die Möglichkeit, ihre liebsten Eisenbahngeschichten nachzuspielen oder eigene Abenteuer für Thomas und seine Freunde zu erfinden. Thomas ist die bekannteste Lok auf der Insel Sodor und übernimmt immer spannende Aufgaben. Kinder können nachspielen, wie Thomas wichtige Fracht befördert, seinen Freunden hilft oder eine neue Strecke entdeckt. Beim Rollenspiel kann die Fantasie frei fliegen – so hält jedes Spiel eine neue Geschichte bereit. Die handliche Größe der Lok ist ideal für kleine Kinderhände. Das Schieben, Bewegen und Steuern auf verschiedenen Strecken fördert die Feinmotorik und die Hand-Auge-Koordination, während die Kinder spielerisch die Welt der Züge kennenlernen. Die Thomas & seine Freunde: Lok – Thomas ist eine tolle Ergänzung zur Spielwelt von Thomas. Zusammen mit anderen Loks, Strecken und Zubehörteilen lässt sich ein komplettes Eisenbahn-Universum aufbauen, in dem Kinder über lange Zeit immer neue Abenteuer erleben können. Für wen ist das Spiel8,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Faltbarer Prospektständer DENVER 4 x A4 mit Acrylfächern und Tasche, silber, hochwertiger Prospekthalter für Kataloge, Flyer und Broschüren, Metall, KunststoffFaltbarer Prospektständer DENVER mit 4 Fächern für Kataloge und Broschüren im A4 Hochformat . Dieses Modell verfügt über Ablagen aus hochwertigem Polycarbonat. Inklusive praktischer Transporttasche.137,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
SPRINTIS Prospektständer faltbar schwarz, 4 Fächer für A4 Kataloge und Broschüren, mobiler Präsentationsständer inkl. praktischer Transporttasche, Metall, KunststoffFaltbarer Prospektständer DENVER mit 4 Fächern für Kataloge und Broschüren im A4 Hochformat . Dieses Modell verfügt über Ablagen aus hochwertigem Acryl. Inklusive praktischer Transporttasche.137,92 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Sind Kataloge Altpapier?
Kataloge können als Altpapier betrachtet werden, wenn sie nicht mehr benötigt werden und entsorgt werden sollen. Da Kataloge in der Regel aus Papier bestehen und oft nur einmalig verwendet werden, können sie als Altpapier recycelt werden. Durch das Recycling von Katalogen kann die Umwelt geschont werden, da weniger neue Papierressourcen benötigt werden. Es ist wichtig, Kataloge ordnungsgemäß zu entsorgen, um sicherzustellen, dass sie recycelt werden können und nicht im Müll landen. Letztendlich hängt die Entscheidung, ob Kataloge als Altpapier betrachtet werden, davon ab, wie sie verwendet und entsorgt werden. **
-
Soll ich den Zauberberg von Thomas Mann lesen?
Der Zauberberg von Thomas Mann ist ein anspruchsvolles und komplexes Werk, das eine Vielzahl von Themen und Ideen behandelt. Wenn du gerne literarische Werke liest, die tiefgründig und philosophisch sind, könnte der Zauberberg eine gute Wahl sein. Es ist jedoch wichtig zu beachten, dass das Buch auch sehr lang ist und eine gewisse Geduld erfordert, um es komplett zu lesen. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
Ähnliche Suchbegriffe für Kaligin-Thomas-Betriebsprüfung-und
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Einzelfragen der BetriebsprüfungEinzelfragen der Betriebsprüfung , Durch immer stärkere Spezialisierung und Professionalisierung der Betriebsprüfung wachsen auch die gestalterischen Anforderungen rasant. Die zunehmende Prüfungsdichte führt zugleich zu einer Fülle zusätzlicher Konflikte zwischen Steuerpflichtigen, Beratung und Finanzverwaltung. Wie Sie sich auf typische Prüfungsschwerpunkte optimal vorbereiten, zeigt Ihnen Dr. Thomas Kaligin in der aktualisierten und erweiterten 3. Auflage seines Praxisbuchs - unter kritischer Würdigung der Verwaltungsauffassung und Rechtsprechung. - Betriebsaufspaltung - Schätzung - Rückstellungen - Gewerblicher Grundstückshandel - Gesellschafter-Geschäftsführer-Vergütung - Geschenke und Bewirtungskosten - Liebhaberei - Benennungsverlangen gem. § 160 AO - Private Nutzung betrieblicher Kfz - Investitionsabzugsbetrag gem. § 7g EStG - Spezifische Prüfungsschwerpunkte im Baugewerbe sowie im Gaststättengewerbe - NEU: Gewerbliche Infizierung von Personengesellschaften Neben konkreten Gestaltungslösungen und Checklisten für die wichtigsten Prüfungsschwerpunkte finden Sie auch eine Einführung zu Tax Compliance und der wirksamen Begrenzung steuerlicher und steuerstrafrechtlicher Risiken. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., neu bearbeitete und erweiterte Auflage, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#57#, Autoren: Kaligin, Thomas, Auflage: 24003, Auflage/Ausgabe: 3., neu bearbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 543, Keyword: Außenprüfung; Baugewerbe; Benennungsverlangen; Betriebsaufspaltung; Betriebsprüfung; Bewirtung; Gaststätte; Geschenk; Geschäftsführervergütung; IAB; IKS; Inverstitionsabzugsbetrag; Kfz-Nutzung; Liebhaberei; PKW-Nutzung; Prüfungsschwerpunkt; Rückstellung; Schätzung; Tax CMS; Tax Compliance; gewerblicher Grundstückshandel; innerbetriebliches Kontrollsystem, Fachschema: Betriebsprüfung~Finanzierung~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Warengruppe: HC/Steuern, Fachkategorie: Steuerverfahrensrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 141, Höhe: 34, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2341177,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wo kann ich das vollständige Kindheitsevangelium nach Thomas lesen?
Das vollständige Kindheitsevangelium nach Thomas kann in verschiedenen Ausgaben und Übersetzungen online oder in Buchhandlungen gefunden werden. Es ist ratsam, nach einer vertrauenswürdigen Quelle zu suchen, um sicherzustellen, dass die Übersetzung korrekt ist. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.